Как работает эквайринг платежных карт и сколько он стоит бизнесу
Первое, что стоит сделать перед подключением кассы в новом магазине или запуском сайта, — запросить у трех-четырех банков полную сетку тарифов на обслуживание, а не смотреть только на рекламную ставку. Ведь эквайринг платежных карт — это банковская услуга по приему безналичной оплаты от покупателей, где итоговая стоимость складывается из процента с оборота, аренды терминала и условий зачисления выручки на расчетный счет. Если не просчитать эти расходы на берегу, комиссия при небольших оборотах легко съест до четверти чистой прибыли, особенно в низкомаржинальной рознице.
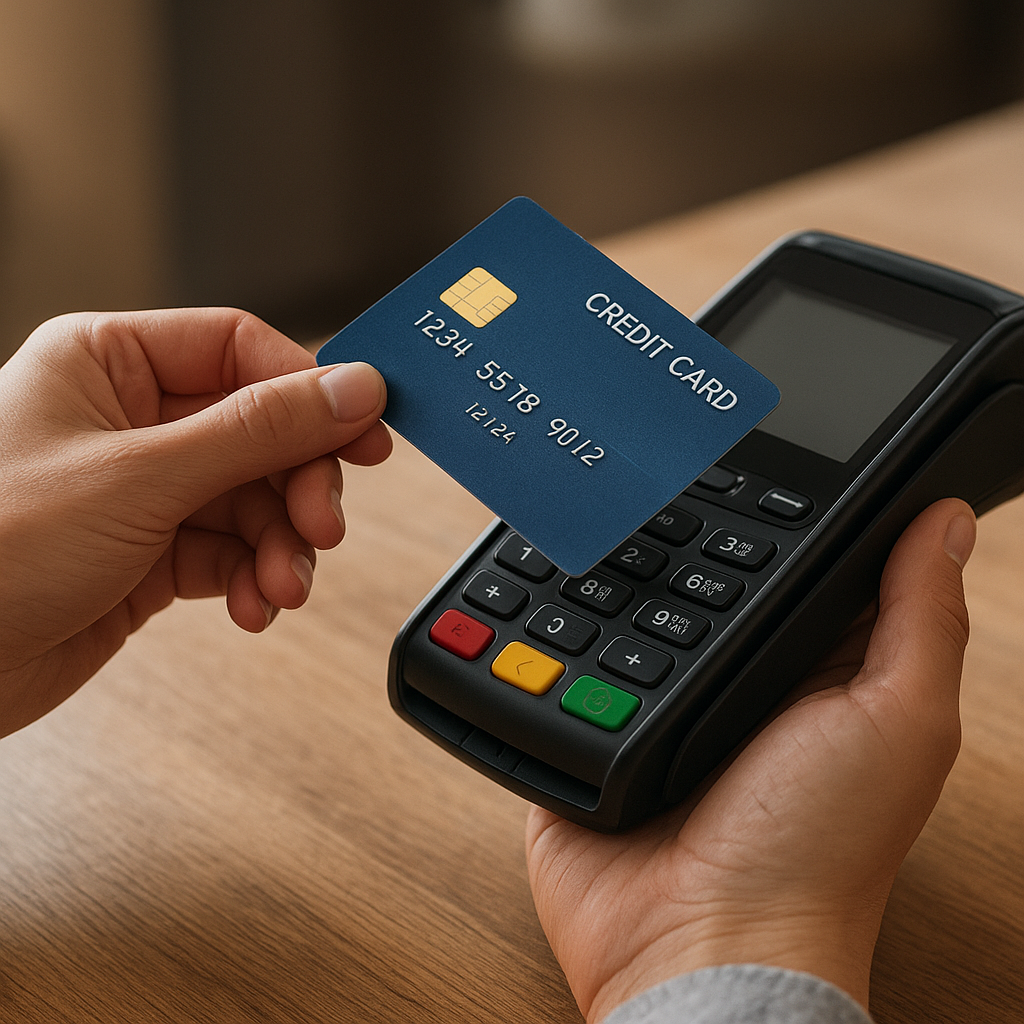
Сама технология выглядит для клиента элементарно: приложил пластик или смартфон к считывателю, услышал звуковой сигнал, забрал чек. Но для владельца бизнеса за этой секундой скрывается сложная финансовая инфраструктура, юридические обязательства и строгие правила безопасности. Понимание того, как устроены безналичные платежи изнутри, помогает предпринимателю не переплачивать банкам, избегать блокировок по линии финансового мониторинга и грамотно выстраивать работу с покупателями при возвратах.
Суть услуги и участники платежной цепочки
Говоря простыми словами, эквайринг — это технологическое и расчетное посредничество между продавцом и покупателем. Когда клиент расплачивается наличными, деньги переходят из рук в руки мгновенно и без посредников. С банковскими картами так не получится: средства лежат на счете в одном банке, а перевести их нужно на расчетный счет предпринимателя в другом (или том же самом) финансовом учреждении. Чтобы эта операция прошла безопасно, быстро и законно, в цепочку включаются сразу несколько структур.
В каждой транзакции по карте участвуют четыре основные стороны, у каждой из которых своя зона ответственности:
- Банк-эмитент. Это кредитная организация, которая выпустила карту вашего покупателя. Именно эмитент хранит деньги клиента (или предоставляет ему кредитный лимит), проверяет остаток на счете в момент покупки и дает добро на списание средств.
- Банк-эквайер. Это банк-партнер продавца, который устанавливает платежное оборудование на торговой точке или предоставляет шлюз для сайта. Он берет на себя первичную обработку запроса и впоследствии перечисляет выручку на счет бизнеса за вычетом своей комиссии.
- Платежная система (ПС). В России эту роль выполняет Национальная система платежных карт (НСПК) — оператор платежной системы «Мир». Через НСПК также проходят внутрироссийские транзакции по ранее выпущенным картам международных систем. ПС выступает главным маршрутизатором и клиринговым центром: она связывает эквайера с эмитентом и фиксирует взаимные обязательства банков.
- Процессинговый центр. Технологическое ядро системы. Это специализированная компания или подразделение банка, которое обеспечивает защищенный обмен данными между терминалом, платежной системой и банками.
Без любого из этих звеньев безналичная оплата невозможна. Продавец заключает договор только с банком-эквайером, но комиссия, которую он платит с каждой покупки, на самом деле распределяется между всеми участниками этой большой цепочки.
Что происходит за две секунды: этапы проведения транзакции
Когда покупатель прикладывает карту к терминалу или вводит ее реквизиты на сайте, запускается жестко регламентированный алгоритм. Весь процесс занимает от одной до трех секунд, но включает в себя каскад проверок. На первом этапе устройство считывает данные чипа или магнитной полосы (либо получает токен от смартфона), шифрует информацию о сумме покупки и отправляет запрос в процессинговый центр банка-эквайера.
Процессинг эквайера определяет, к какой платежной системе относится карта, и перенаправляет зашифрованный пакет данных в НСПК. Оттуда запрос уходит в банк-эмитент. На стороне эмитента срабатывают скоринговые и антифрод-системы: банк проверяет, не заблокирована ли карта, верно ли введен ПИН-код, нет ли признаков мошенничества и достаточно ли денег на счете. Если все в порядке, сумма покупки замораживается (холдируется) на счете покупателя, а обратно по цепочке приходит положительный код авторизации. Терминал подтверждает успешную авторизацию и, если это предусмотрено настройками, печатает банковский слип.
Важный нюанс, о котором часто забывают начинающие предприниматели: печать слипа не означает, что деньги уже поступили на расчетный счет магазина. В момент покупки происходит лишь авторизация и резервирование средств. Реальное движение денег начинается позже, обычно в конце рабочего дня, когда кассир выполняет на терминале операцию «Сверка итогов» (закрытие смены). Терминал отправляет в банк электронный журнал всех успешных операций за день. После этого между банками проходит процедура клиринга (взаиморасчетов), и лишь затем эквайер переводит собранную выручку на счет продавца. В зависимости от условий договора это занимает от нескольких часов до двух-трех рабочих дней.
Основные виды эквайринга для разных задач бизнеса
Выбор технического решения напрямую зависит от формата торговли. Нельзя взять один аппарат и одинаково удобно использовать его в стационарном супермаркете, службе курьерской доставки и онлайн-школе. Банки разделяют услугу на четыре базовых направления.
Торговый (POS-терминалы)
Классический вариант для офлайн-точек: магазинов, кафе, салонов красоты, аптек и автосервисов. Оборудование устанавливается в кассовой зоне. Терминалы бывают двух типов: автономные и интегрированные (пин-пады). Автономный аппарат работает сам по себе — продавец вручную вводит на нем сумму покупки, а после оплаты отдельно пробивает кассовый чек на онлайн-кассе. Интегрированный пин-пад подключается напрямую к кассовому компьютеру: сумма передается на экран автоматически, что исключает ошибки кассира из-за человеческого фактора и ускоряет обслуживание очереди.
Мобильный (mPOS и смарт-терминалы)
Решение для курьеров, таксистов, выездных мастеров, ярмарок и небольших торговых островков. Изначально мобильным эквайрингом называли миниатюрные кардридеры, которые соединялись со смартфоном курьера по Bluetooth и работали через специальное приложение. Сейчас их почти вытеснили компактные смарт-терминалы на базе Android со встроенным аккумулятором, модулем мобильной связи, экраном и принтером чеков (например, Эвотор или Сигма). Такое устройство совмещает в себе и онлайн-кассу, и модуль для приема карт.
Отдельного внимания заслуживает технология SoftPOS (Tap on Phone). Она позволяет превратить обычный смартфон с NFC-модулем (как правило, на Android) в полноценный платежный терминал. Предпринимателю не нужно покупать вообще никакого «железа»: достаточно установить банковское приложение на телефон, и клиенты смогут прикладывать свои карты прямо к задней крышке смартфона продавца. Для выдачи покупателю фискального чека бизнесу также нужна онлайн-касса или иное предусмотренное законом решение с ККТ: сам по себе SoftPOS кассовый чек не формирует. Фискальный чек выдают на бумаге или направляют электронно в порядке, установленном 54-ФЗ.
Интернет-эквайринг
Инструмент для электронной коммерции, работающий без физических терминалов. Оплата происходит на сайте, в мобильном приложении или через платежные ссылки в мессенджерах и соцсетях. Роль считывателя здесь выполняет веб-форма (платежный шлюз), защищенная протоколами шифрования. Поскольку в интернете риск карточного мошенничества выше, транзакции дополнительно защищаются технологией 3-D Secure (Mir Accept) — покупатель подтверждает списание одноразовым кодом из пуш-уведомления или СМС.
Эквайринг в устройствах самообслуживания (вендинговый)
Этот формат нужен для торговых автоматов с кофе и снеками, паркоматов, моек и других точек, где покупатель оплачивает товар или услугу без участия кассира. В оборудование устанавливают платежный модуль или считыватель, связанный с эквайером по защищенному каналу. Не стоит путать такой прием оплаты с АТМ-эквайрингом: последний относится к операциям с банковскими картами в банкоматах, прежде всего к выдаче наличных, а не к продаже товаров через автоматы.
| Вид эквайринга | Кому подходит | Ориентировочная комиссия | Особенности подключения |
|---|---|---|---|
| Торговый | Магазины, рестораны, сфера услуг с физическими точками | 1,2% – 2,5% | Требуется покупка или аренда POS-терминала, привязка к адресу точки |
| Мобильный (включая SoftPOS) | Курьерские службы, такси, рынки, мастера на выезде | 1,5% – 2,7% | Быстрый старт (особенно со смартфоном), зависимость от качества мобильной связи |
| Интернет-эквайринг | Интернет-магазины, онлайн-сервисы, инфобизнес | 2,0% – 3,5% | Интеграция через модуль CMS или API, жесткие требования банка к сайту |
| Вендинговый (устройства самообслуживания) | Кофейные аппараты, мойки самообслуживания, парковки | 1,5% – 2,5% | Монтаж антивандального модуля в корпус автомата, телеметрия |
Из чего складывается стоимость и почему тарифы такие разные
Комиссия за эквайринг (в банковской терминологии — торговая уступка) никогда не берется с потолка. Ее фундамент составляет так называемый интерчейндж (interchange fee) — межбанковская комиссия, которую банк продавца обязан отдать банку покупателя за каждую операцию. Именно из интерчейнджа банки-эмитенты финансируют программы лояльности и выплачивают своим клиентам пресловутый кешбэк. Ставки интерчейнджа устанавливаются платежной системой, и банк-эквайер просто не может работать себе в убыток, опуская тариф для бизнеса ниже этого порога.
Итоговый процент, который видит предприниматель в договоре, состоит из трех частей: ставки интерчейнджа (обычно львиная доля расхода), небольшого сбора самой платежной системы за клиринг и наценки банка-эквайера за процессинг и обслуживание. При этом размер комиссии сильно зависит от категории бизнеса, которая определяется специальным четырехзначным кодом — MCC (Merchant Category Code). Банк присваивает этот код торговой точке при заключении договора.
С 1 января 2026 года к этим составляющим добавился налог: услуги эквайринга и процессинга лишились освобождения от НДС и облагаются по ставке 22%. Одни банки включили налог в действующие тарифы, другие начисляют его сверху, поэтому при сравнении предложений важно уточнять, указана ставка с НДС или без него.
Для социально значимых сфер (супермаркеты, аптеки, медицинские клиники, образовательные учреждения, АЗС, оплата ЖКХ) платежные системы устанавливают пониженный интерчейндж. Поэтому продуктовый магазин у дома может получить ставку в районе 1,3–1,6%, а крупная сеть — и того меньше. В то же время магазин одежды, ювелирный салон или барбершоп получат тариф около 1,8–2,3%. Самые высокие ставки традиционно действуют в интернет-торговле из-за повышенных рисков возвратных платежей и мошенничества.
Помимо базового процента с оборота, бизнесу стоит внимательно изучить договор на предмет скрытых и сопутствующих платежей:
- Минимальная комиссия или плата за невыполнение оборота. Многие банки дают привлекательную ставку (например, 1,5%), но мелким шрифтом прописывают условие: при обороте по терминалу менее 300 000 рублей в месяц списывается фиксированный платеж (обычно от 1 000 до 2 500 рублей за каждый аппарат).
- Аренда оборудования. Если терминал предоставляется банком во временное пользование, за него могут брать отдельную абонентскую плату. Иногда выгоднее купить собственный аппарат и подключить его на тариф без абонентской платы.
- Расчетно-кассовое обслуживание (РКО). Эквайринг часто идет в связке с расчетным счетом. Если выводить выручку на счет в стороннем банке, комиссия за прием карт может вырасти на 0,3–0,5 процентного пункта.
Законодательные требования: кто обязан принимать карты и нужна ли касса
Государство последовательно стимулирует безналичный оборот, поэтому для части предпринимателей подключение терминалов — это не право, а прямая обязанность. Согласно статье 16.1 Закона РФ «О защите прав потребителей», продавец обязан обеспечить возможность оплаты национальными платежными инструментами (картами «Мир»), если его выручка от реализации товаров или услуг за предшествующий календарный год превышает 20 миллионов рублей. При этом есть оговорка: если выручка на конкретной торговой точке составляет менее 5 миллионов рублей в год либо в месте торговли отсутствует доступ к интернету и мобильной связи, устанавливать терминал на этой точке не обязательно.
За игнорирование этого правила Роспотребнадзор выписывает штрафы по части 4 статьи 14.8 КоАП РФ: для должностных лиц (включая ИП) сумма взыскания составляет от 15 000 до 30 000 рублей, а для юридических лиц — от 30 000 до 50 000 рублей. Впрочем, на практике даже микробизнес с копеечными оборотами ставит терминалы добровольно: покупатели отвыкли носить с собой бумажные купюры, и отсутствие безналичной оплаты ведет к прямой потере клиентов.
Второй критически важный юридический аспект — соблюдение закона 54-ФЗ о применении контрольно-кассовой техники. Банковский терминал эквайринга сам по себе не является онлайн-кассой. Бумажная лента, которую он выдает после оплаты, — это так называемый слип (подтверждение банковской транзакции), а не фискальный чек. Слип формируется без фискального накопителя, не содержит QR-кода для проверки в налоговой и не передается оператору фискальных данных (ОФД). Поэтому при расчетах, на которые распространяется 54-ФЗ, продавец обязан сформировать фискальный кассовый чек и выдать его покупателю на бумаге или направить в электронной форме по установленным правилам. Банковский слип может дополнительно подтверждать карточную операцию, но законом не предусмотрена универсальная обязанность выдавать покупателю оба документа. При интернет-эквайринге магазин также должен обеспечить применение ККТ и направление электронного кассового чека, если для конкретного расчета не действует законное исключение: одного подтверждения платежа от банка недостаточно.
Как подключить услугу и не получить отказ при проверке
Процедура подключения для офлайн-точки обычно проходит быстро и занимает от двух до пяти рабочих дней. Предпринимателю достаточно оставить заявку в банке и предоставить базовый пакет документов (для ИП это чаще всего только паспорт и договор аренды помещения, а если расчетный счет открыт в том же банке, то вообще ничего не нужно — все оформляется в личном кабинете). Затем приезжает инженер банка, привозит настроенный терминал, проводит тестовую транзакцию на один рубль и обучает персонал закрывать смену.
Совсем иначе обстоит дело с интернет-эквайрингом. Здесь служба безопасности банка и платежной системы проводит жесткий аудит сайта (модерацию) перед тем, как выдать боевые ключи для приема денег. Чтобы пройти проверку с первого раза, веб-ресурс должен соответствовать целому ряду критериев:
- Юридическая прозрачность. На сайте в открытом доступе должны быть размещены полные реквизиты компании или ИП: наименование, ИНН, ОГРН/ОГРНИП, фактический и юридический адрес, контактный телефон и электронная почта.
- Пользовательское соглашение и политика конфиденциальности. Обязательно наличие публичной оферты с подробным описанием правил оказания услуг, сроков и стоимости доставки, а также порядка возврата товара и денежных средств.
- Работоспособность и наполненность. Банк не подключит «сырой» сайт с пустыми разделами, неработающими кнопками или тестовыми товарами без цен и подробных описаний. Все цены должны быть указаны исключительно в российских рублях.
- Безопасность соединения. Сайт должен работать по защищенному протоколу HTTPS (иметь действующий SSL-сертификат), а доменное имя должно быть оплачено и, желательно, оформлено на само юрлицо или ИП.
- Отсутствие запрещенных товаров. Нельзя продавать онлайн рецептурные лекарства, алкоголь, табачную продукцию, оружие и любые товары, реализация которых дистанционным способом запрещена законодательством РФ.
После одобрения сайта остается техническая часть: установка готового платежного модуля (плагина) для популярных CMS вроде 1С-Битрикс, WordPress или Tilda либо интеграция по API с помощью программиста, если сайт самописный.
Возвраты, чарджбэки и блокировки: подводные камни в работе с картами
Когда поток платежей налажен, предприниматель неизбежно сталкивается с операционными сложностями. Самая частая из них — возврат средств покупателю. При оплате картой возврат обычно проводят безналично через банк-эквайер: это снижает риск повторных выплат и соответствует стандартным банковским процедурам. По общему правилу деньги возвращают на счет, с которого была оплачена покупка. Однако требовать именно физическую карту, которой платил клиент, во всех случаях нельзя: если карта утеряна, перевыпущена или заблокирована, порядок возврата следует согласовать с банком-эквайером по его правилам. В зависимости от обстоятельств и банковской процедуры деньги могут быть зачислены на исходный счет без предъявления карты либо перечислены по другим подтвержденным реквизитам. Не следует самостоятельно выдавать наличные вместо безналичного возврата, не проверив условия договора эквайринга и применимые правила.
Если ошибка обнаружилась в день покупки до закрытия смены (например, кассир случайно пробил лишний ноль), делается «Отмена операции». Деньги даже не списываются со счета клиента: банк просто снимает резерв, и средства становятся доступны покупателю почти мгновенно. Если же смена уже закрыта или клиент пришел возвращать товар через неделю, оформляется стандартный «Возврат». В этом случае деньги списываются из текущей выручки продавца и идут обратно через платежную систему в течение 1–30 дней (на практике обычно 2–5 дней). При этом большинство банков не возвращают предпринимателю комиссию, удержанную за первоначальную покупку.
Еще более неприятная процедура — чарджбэк (chargeback), или принудительное оспаривание транзакции через банк-эмитент. Если покупатель заявляет в свой банк, что не совершал покупку, товар не был доставлен или списание произошло дважды, эмитент инициирует расследование. Банк-эквайер запрашивает у продавца доказательства выполнения обязательств (чеки, накладные с подписью клиента, переписку). Если бизнес не сможет доказать свою правоту в установленный срок, деньги спишут с его счета безакцептно, да еще и оштрафуют за сам факт чарджбэка. Если доля таких споров превысит 1% от общего числа операций, банк может в одностороннем порядке расторгнуть договор и внести компанию в черный список.
Наконец, служба мониторинга банка внимательно следит за характером транзакций. Категорически запрещено проводить через собственный терминал свои личные карты (в том числе кредитные) для обналичивания средств или искусственного накручивания оборота. Алгоритмы банка мгновенно выявляют совпадение фамилий владельца бизнеса и держателя карты. Подозрение также вызывают резкие скачки среднего чека, нетипичные для вашей сферы (например, когда в кофейне вдруг проходит оплата на 150 000 рублей), или множество операций на одинаковые круглые суммы подряд. В таких случаях банк вправе приостановить перечисление выручки до предоставления пояснений и первичных документов по сделкам.
Как законно снизить расходы на прием безналичных платежей
Работать только с классическим карточным эквайрингом и отдавать банкам по 2–2,5% с оборота — непозволительная роскошь для малого и среднего бизнеса. Оптимизировать эти издержки можно вполне легальными методами, комбинируя разные платежные инструменты и правильно выстраивая диалог с банками.
Первый и самый очевидный шаг — внедрение Системы быстрых платежей (СБП) по QR-коду параллельно с карточным терминалом. Технически это не карточный эквайринг: деньги идут со счета на счет напрямую через инфраструктуру Банка России, минуя карточные платежные системы и интерчейндж. Предельные ставки по СБП установлены регулятором: 0,4% для товаров повседневного спроса, медицины, образования и транспорта и 0,7% для большинства остальных сфер бизнеса; для оплаты ЖКУ действует ставка 0,2% (не более 10 рублей за операцию). Максимальная комиссия за одну транзакцию ограничена 1 500 рублями. Это в три-четыре раза дешевле карт. QR-код можно выводить прямо на экран существующего банковского терминала или кассы, поэтому покупать новое оборудование не придется.
Второй способ экономии касается классических карт. Многие предприниматели подключают терминал при открытии бизнеса, когда обороты еще минимальны, получают базовый высокий тариф и живут с ним годами. Если ваша безналичная выручка выросла хотя бы до 500 000 – 1 000 000 рублей в месяц, напишите заявление своему менеджеру с просьбой о пересмотре индивидуального тарифа. Банки боятся потерять активного клиента и охотно снижают ставку на 0,2–0,4 процентного пункта, особенно если вы покажете им более выгодное коммерческое предложение от банка-конкурента.
В-третьих, проверьте свой MCC-код, особенно если у вас многопрофильный бизнес. Бывает так, что компания открывала точку как магазин подарков и сувениров (высокий тариф), а затем перепрофилировалась на продажу продуктов питания или бытовой химии (льготный тариф), но забыла уведомить об этом банк. Смена кода категории продавца на соответствующий текущей деятельности позволит перейти в более дешевую тарифную сетку. Наконец, при стабильной работе на одном месте откажитесь от аренды банковского терминала в пользу покупки собственного аппарата — на дистанции в полтора-два года это сэкономит десятки тысяч рублей на абонентской плате.